Tu seguro te devuelve el auto. ¿Qué protege a tu familia mientras te lo roban?
Si te roban el auto y tienes seguro, lo más probable es que te paguen su valor. Algunas pólizas también reembolsan gastos médicos. Eso ayuda, pero llega después. El robo con violencia ocurre con personas adentro, y lo que le pase a tu familia en esos minutos no se repone con plata. Aquí explicamos qué cubre un seguro y qué no puede hacer.
Qué paga un seguro cuando te roban el auto
Cada póliza es distinta. Como ejemplo, el plan de seguro automotriz de Sura incluye daños parciales y pérdida total por daño o robo, hasta el valor comercial del auto. Entre las coberturas opcionales figuran un vehículo de reemplazo extendido por 45 días, el robo de contenido hasta 16 UF (dos veces al año) y el robo de accesorios hasta el 10% del valor del vehículo.
Hay otro dato útil: según Marcelo Mosso, director ejecutivo de la Asociación de Aseguradores de Chile (AACH), cerca del 45% de los autos asegurados que se roban se recuperan. El resto, el 55%, no aparece. Por eso el pago del seguro importa.
¿Y las personas que van adentro?
Aquí hay tres piezas distintas.
El plan automotriz. En el plan de Sura, la cobertura para conductor y pasajeros incluye muerte accidental e incapacidad, hasta 200 UF por asiento (máximo 1.000 UF). La página no aclara si esa cobertura aplica a lesiones sufridas en un asalto. Antes de asumir que sí, conviene leer la póliza completa.
El SOAP. El Seguro Obligatorio de Accidentes Personales cubre a las personas lesionadas en accidentes de tránsito en que interviene el vehículo asegurado. La nota informativa de la CMF y CONASET sobre el SOAP no menciona asaltos ni robos.
Los seguros de robo con violencia. Existen pólizas específicas. Un ejemplo es una póliza colectiva depositada en la CMF (código POL120160179). Paga los daños materiales y los objetos perdidos en un robo con violencia a personas dentro de un vehículo particular o cerca de él. También reembolsa gastos médicos hasta 120 días después del robo. La contrata una institución bancaria, financiera o comercial. Exige denuncia policial dentro de 24 horas, tiene deducible (la parte que paga el asegurado) y no cubre robos sin violencia. No sabemos si sigue vigente, así que conviene preguntar a tu banco o aseguradora.
En resumen: hay seguros que reembolsan gastos médicos. Lo que ningún seguro puede hacer es evitar que ocurra.
Lo que un seguro no puede hacer
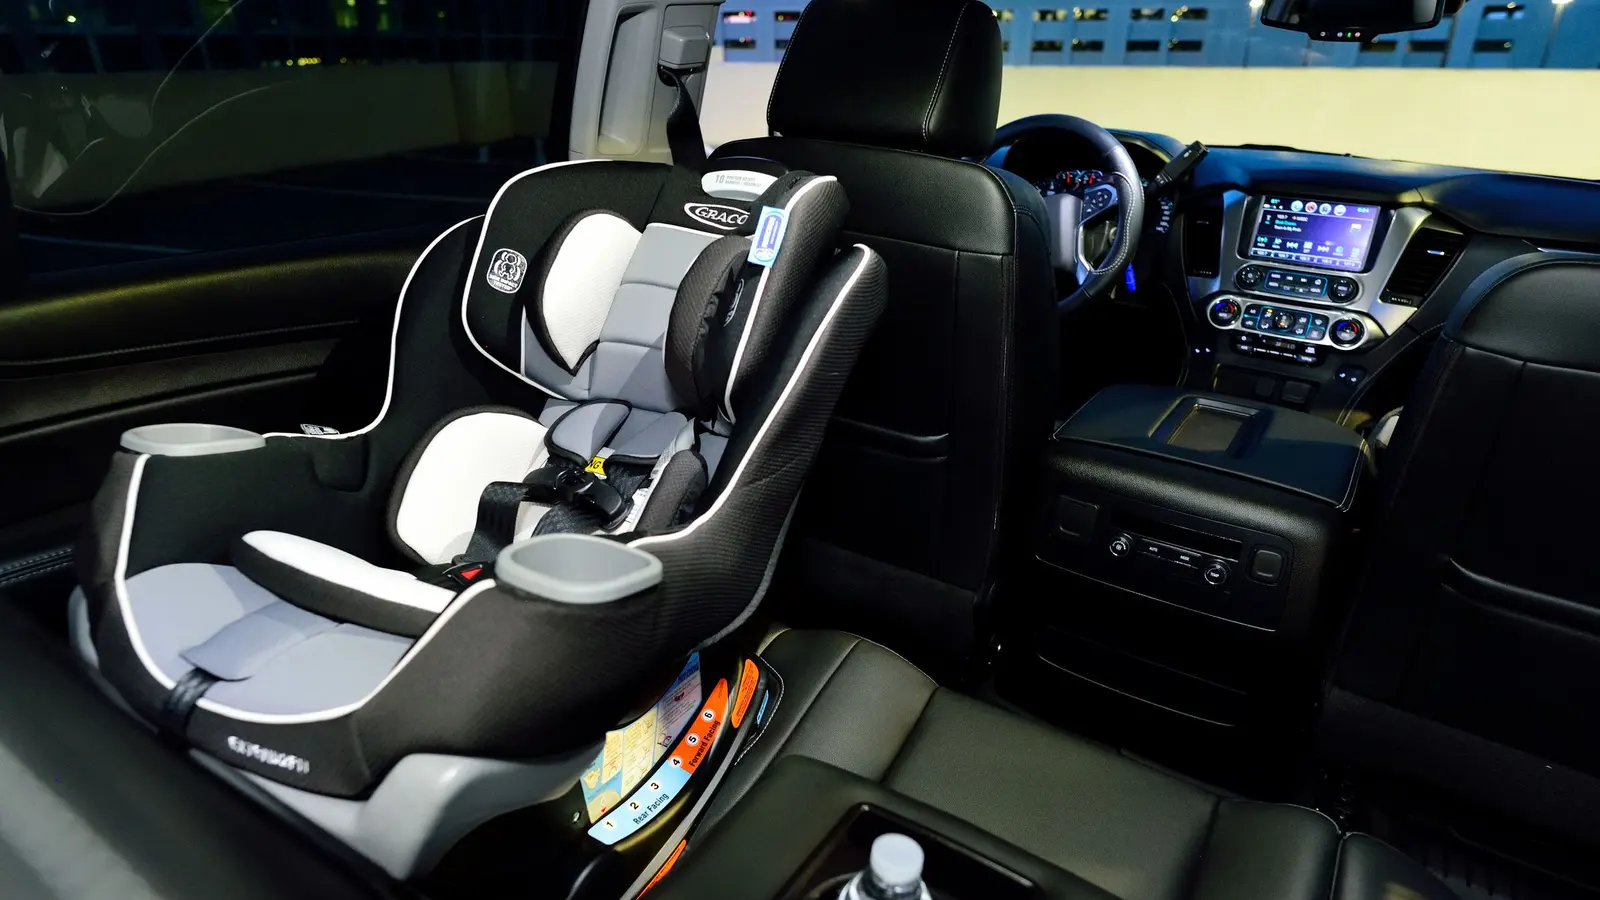
Un seguro paga después del hecho, y paga dinero. Lo que pasa dentro del auto durante el robo no se puede reponer. Si viajan niños, el golpe no es solo material.
La Fiscalía registró 11.043 robos violentos de vehículos en 2025. De ellos, el 53,3% fue por abordazo y el 31,5% por encerrona. En ambos casos, alguien armado llega hasta la puerta o la ventana del auto con la familia adentro. Para ver cómo se desarrolla una encerrona desde dentro, puedes leer cómo operan las encerronas en Chile.
Qué reduce el riesgo antes de que pase
Hay dos medidas que actúan antes del seguro. La primera es la conducta: variar rutas y horarios, mirar el entorno al llegar y al salir, y conversar con tu familia qué hace cada uno si pasa algo.
La segunda es el blindaje. El nivel IIIA está certificado contra calibres de arma corta como 9 mm, UZI y .44 Magnum, y mantiene la apariencia original del auto. Su objetivo es que un disparo de esos calibres no alcance a quienes van adentro. El blindaje no evita el robo en sí. Si tu riesgo incluye armas largas, el nivel que corresponde es el III, que tiene mucho más peso y se evalúa caso a caso. Puedes comparar los niveles en IIIA, IIIA MAX y III: qué blindaje necesitas.
El seguro y el blindaje se complementan. El seguro cubre la pérdida material. El blindaje actúa durante el hecho, que es el momento en que el seguro no puede hacer nada.
Te explicamos qué nivel de blindaje corresponde a tu auto y a tu rutina, sin venderte de más. Coordinamos una demo a domicilio.
Consultar por WhatsApp →Preguntas frecuentes
Depende de cada póliza. En el plan de Sura, la cobertura de ocupantes cubre muerte accidental e incapacidad, y la página no aclara si aplica a asaltos. Pide a tu aseguradora que te lo confirme por escrito.
El seguro te devuelve el auto. Tu familia merece algo más
Instalamos blindaje con materiales importados y certificados (NIJ, BR, IDIC) en nuestra planta de Colina, invisible y con 5 años de garantía. Te ayudamos a elegir el nivel adecuado.
Habla con nosotros por WhatsApp →Certificación NIJ, BR e IDIC · 5 años de garantía · Planta propia en Colina
Fuentes: Sura, ¿Qué cubre un seguro automotriz en Chile? (22-04-2026) · CMF y CONASET, campaña informativa sobre el SOAP · CMF, póliza colectiva de robo con violencia e intimidación en las personas (POL120160179) · Meganoticias, 10 vehículos más robados (25-08-2026, declaraciones de Marcelo Mosso, AACH) · El Informador Chile, ranking de vehículos más robados y recuperación (25-08-2026) · Pauta, informe de la Fiscalía sobre robo violento de vehículos 2025 (27-02-2026)